歌爾股份研究報告 元宇宙硬件巨頭揚帆起航
一、公司概況:聲光電領域精密制造龍頭
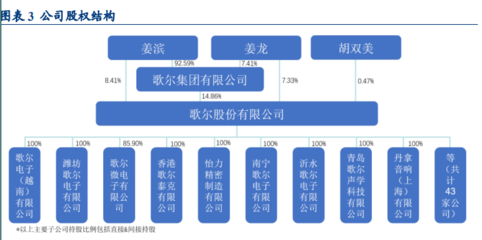
歌爾股份有限公司(簡稱“歌爾股份”)成立于2001年,是全球領先的精密零組件和智能硬件整機研發制造商。公司以聲學起家,逐步拓展至光學、微電子、精密結構件等領域,形成“精密零組件+智能硬件整機” dual 驅動業務模式。核心客戶涵蓋全球科技巨頭,在TWS耳機、VR/AR、智能穿戴等賽道占據關鍵卡位。
二、行業機遇:元宇宙東風已至,硬件入口率先受益
元宇宙作為下一代互聯網形態,預示著交互方式從二維向三維沉浸式演進。VR/AR設備是開啟元宇宙的核心硬件入口。據IDC預測,2025年全球VR頭顯出貨量將超3000萬臺,AR眼鏡亦將迎來爆發。Meta、索尼、蘋果、字節跳動等巨頭紛紛入局,推動內容生態與硬件迭代共振。歌爾股份作為Meta Quest系列、索尼PS VR等主流VR設備的核心代工方,深度綁定頭部客戶,有望優先受益行業增長紅利。
三、核心優勢:垂直整合與精密制造能力
歌爾股份在VR/AR領域具備顯著先發優勢。1)整機代工:公司是全球VR頭顯出貨量最大的ODM廠商,市占率超70%,具備從光學設計、聲學方案到系統集成的全鏈條能力。2)光學模組:自研菲涅爾透鏡、Pancake光學方案,并布局光波導、Micro-LED等前沿技術,可提供輕薄化、高清晰度顯示模組。3)聲學與傳感器:微型揚聲器、MEMS麥克風等組件廣泛應用于VR/AR設備,提升沉浸式音頻體驗。4)垂直整合:通過收購、自建等方式整合產業鏈,有效控制成本與品質,構筑護城河。
四、財務與經營:短期承壓,長期趨勢向好
2022年受消費電子需求疲軟及大客戶訂單調整影響,公司業績短期波動。但2023年以來,隨著VR新品發布及TWS耳機需求回暖,營收與利潤逐步修復。研發投入持續加大,2022年研發費用超40億元,占營收比例約5%。智能硬件業務占比已超60%,成為增長主引擎。中長期看,VR/AR滲透率提升將驅動業績重回高增長軌道。
五、風險提示
1)VR/AR出貨量不及預期;2)大客戶依賴風險;3)行業競爭加劇,毛利率下滑;4)宏觀經濟下行影響消費電子需求;5)技術迭代風險。
六、投資建議:揚帆起航,前景可期
歌爾股份作為元宇宙硬件核心標的,在VR/AR整機代工及光學領域優勢穩固。短期業績波動不改長期成長邏輯。隨著行業需求釋放、新客戶拓展及光學技術升級,公司有望迎來業績與估值雙升。建議關注VR新品周期及公司盈利修復節奏。
(注:本報告基于公開信息分析,不構成投資建議。)
如若轉載,請注明出處:http://www.mytt2.cn/product/28.html
更新時間:2026-10-15 01:48:03